
Seguro de auto
Una póliza puede costar parecido y protegerte muy distinto.
Comparamos opciones entre distintas aseguradoras para ayudarte a encontrar una cobertura adecuada para tu auto, tu presupuesto y la forma en la que quieres protegerlo.
- Cobertura
- Deducible
- Indemnización
- Precio
Paso 1 de 2
Trabajamos con distintas aseguradoras para poder comparar.
¿Qué nivel de protección buscas?
Conoce las modalidades más comunes.
Las coberturas exactas pueden cambiar según la aseguradora y la póliza.
Cobertura Amplia
Protección para terceros y para tu propio auto.
- Daños Materiales
- Robo Total
- Asistencia Vial
- Responsabilidad Civil
- Gastos Médicos a Ocupantes
- Protección Legal
Puede incluir otras coberturas dependiendo de la póliza.
Las coberturas, límites, deducibles y servicios pueden variar entre aseguradoras, vehículos y condiciones de contratación. La protección válida será siempre la especificada en la póliza contratada.
Antes de elegir
Dos pólizas “Amplias” pueden protegerte distinto.
Aunque ambas se llamen igual, pueden cambiar cosas importantes al momento de usar tu seguro.
Lo importante no es solo cuánto cuesta.También qué incluye y cómo responde.
Ejemplo para el mismo auto
Así pueden cambiar algunas condiciones entre una póliza y otra.
Mismo auto
Mismo tipo de cobertura. Distintas condiciones.
Ejemplo ilustrativo. Las coberturas, límites, deducibles, beneficios y condiciones pueden variar según aseguradora, vehículo y póliza contratada.
Las dos pueden decir “Cobertura Amplia” y aun así cambiar en lo que pagas, lo que recibes y cómo te responden.
Por eso comparamos la póliza completa, no solo el precio.
Revisa opciones para tu auto con distintas aseguradoras.
Solo necesitas modelo, año, versión y código postal para empezar.
¿Qué pasaría si...?
Tu seguro puede ayudarte de distintas formas según la cobertura contratada.
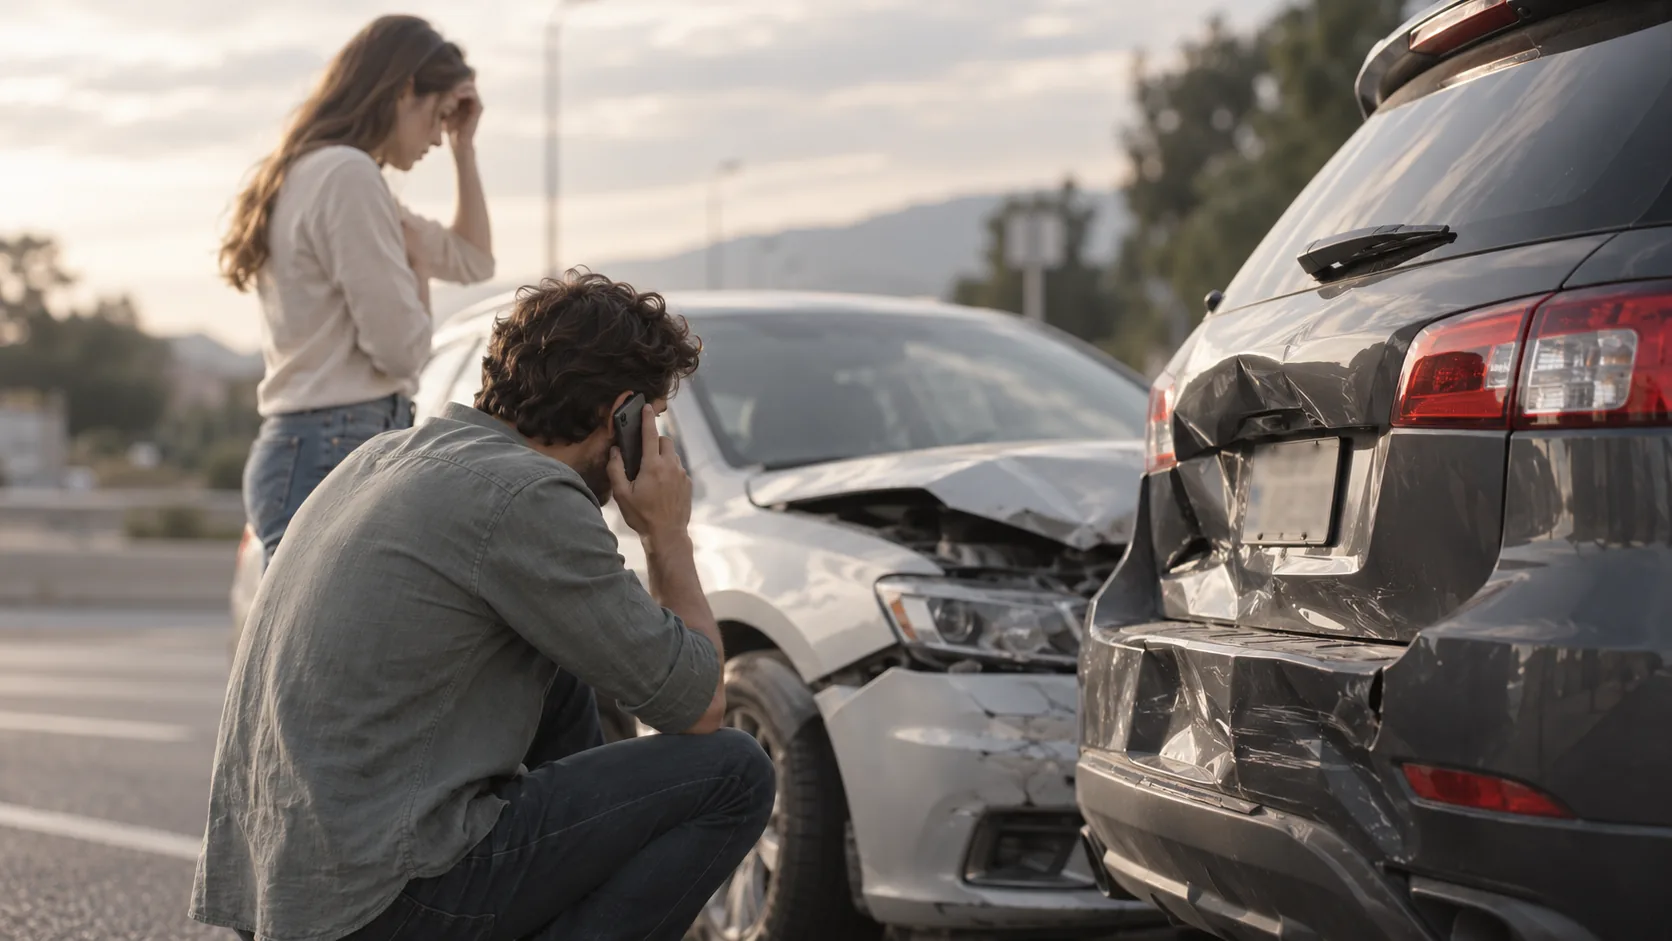
Daños Materiales
Chocas y tu auto también se daña
Si tu póliza incluye Daños Materiales, puede ayudarte con la reparación de tu auto después de aplicar el deducible correspondiente.
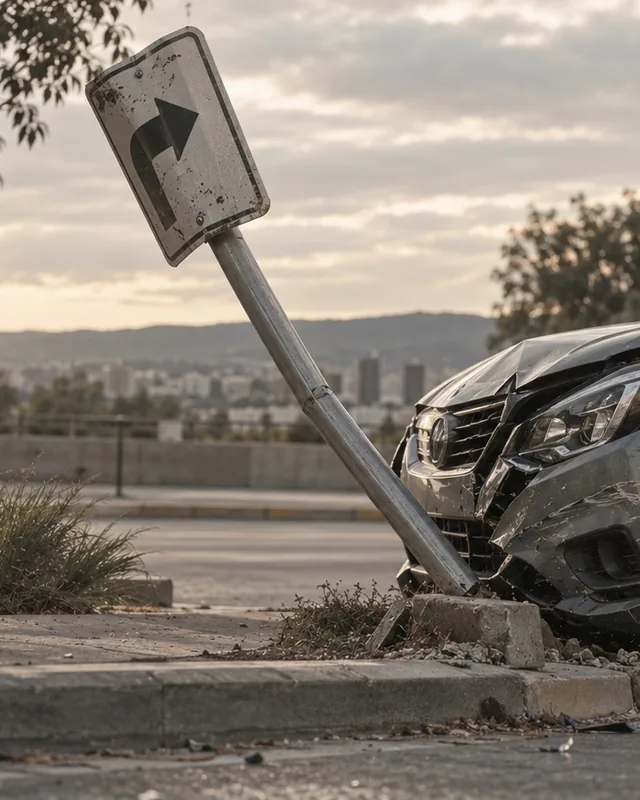
Responsabilidad Civil
Dañas propiedad ajena
Ej. golpeas una señal de tránsito, una reja o el auto de otra persona.
La Responsabilidad Civil puede responder por los daños materiales que causes a bienes de terceros, hasta la suma asegurada contratada.
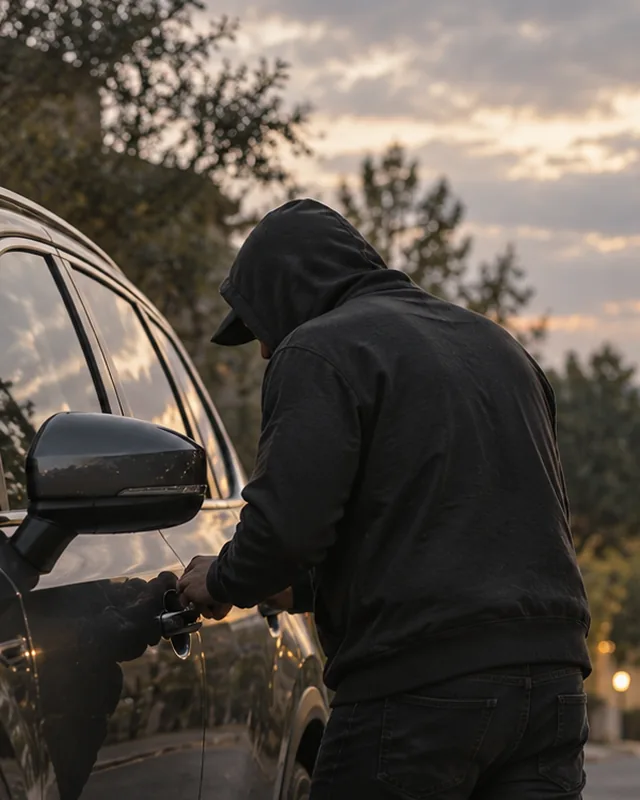
Robo Total
Se roban tu vehículo
Con Robo Total, la aseguradora puede indemnizarte conforme a la forma en que esté asegurado tu auto, aplicando el deducible de esa cobertura.
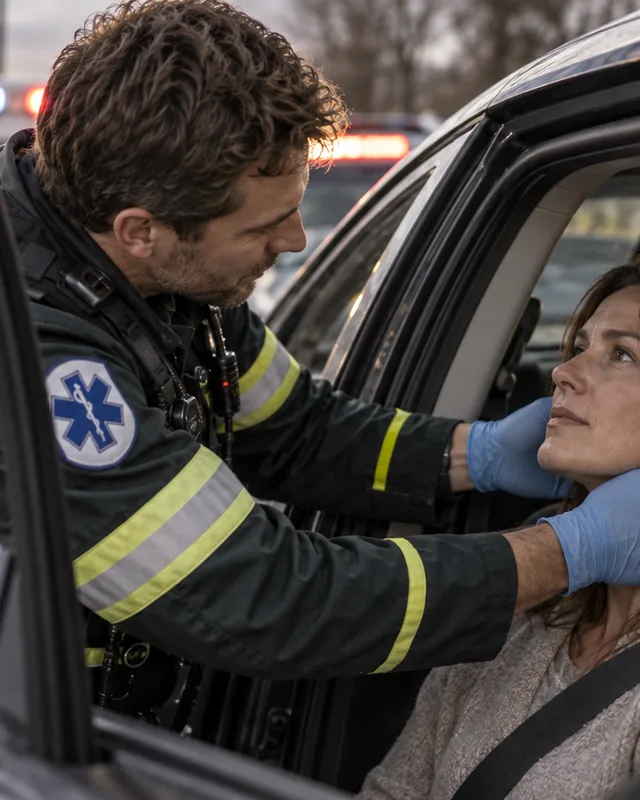
Gastos Médicos
Alguien dentro del auto se lesiona
Gastos Médicos a Ocupantes puede cubrir la atención de quienes viajan contigo, hasta el límite indicado en la póliza.
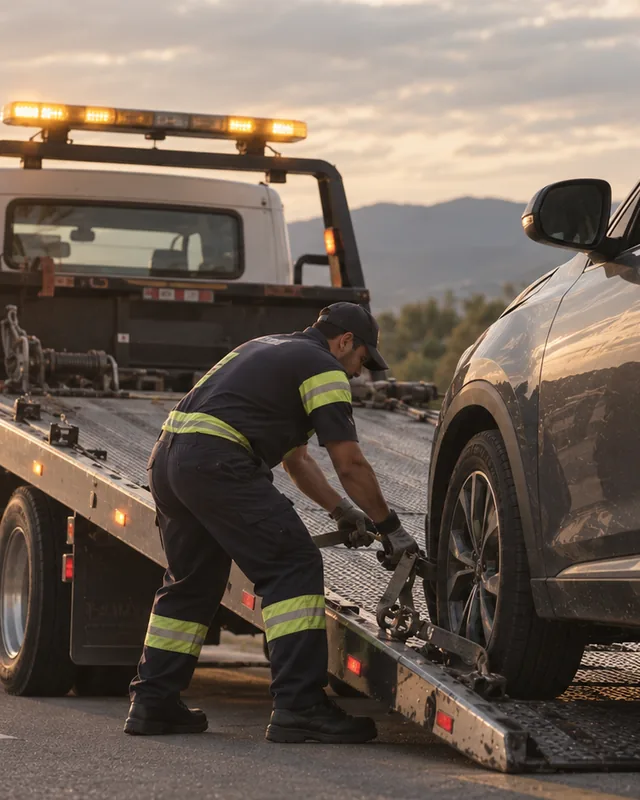
Asistencia Vial
Te quedas varado
La Asistencia Vial puede incluir servicios como grúa, paso de corriente o cambio de llanta, según el producto contratado.
Concepto clave
¿Qué es el deducible?
Es la parte de ciertos siniestros que queda por tu cuenta cuando utilizas determinadas coberturas.
Ve un ejemplo:
Valor del auto$300,000
Tú pagarías
$15,000
Ejemplo únicamente ilustrativo.
Deducibles que puedes encontrar
- Daños Materiales
- Puede encontrarse en rangos como 3%, 5% o 10%.
- Robo Total
- Puede variar según aseguradora, vehículo y póliza.
- Cristales
- Una referencia frecuente es 20% del valor del cristal.
Una póliza más barata puede tener un deducible mayor.
Los porcentajes son únicamente referencias. Las condiciones aplicables serán las de la póliza contratada.
Indemnización
Si tu auto fuera pérdida total, ¿sabes cuánto valdría?
El valor puede depender de la forma en la que esté asegurado tu vehículo.
01
Valor comercial
Se toma como referencia el valor del vehículo al momento del siniestro conforme a los criterios establecidos en la póliza.
02
Valor convenido
Se establece previamente una cantidad para el vehículo.
03
Valor factura
En ciertos vehículos y productos puede utilizarse el valor señalado en factura.
La diferencia puede importar mucho cuando realmente necesitas usar el seguro.
Preguntas frecuentes
Tus dudas, respondidas.
¿Cuál es la diferencia entre cobertura Amplia y Limitada?
La cobertura Amplia generalmente contempla ciertos daños de tu propio vehículo, además de otras protecciones. La Limitada suele concentrarse en Robo Total, Responsabilidad Civil y coberturas adicionales contratadas. Los alcances exactos dependen de cada aseguradora.
¿Qué es el deducible?
Es la participación económica que queda a tu cargo cuando ocurre un siniestro en una cobertura que contempla deducible.
¿Todas las aseguradoras manejan los mismos deducibles?
No. Los porcentajes y montos pueden variar según aseguradora, vehículo, cobertura y condiciones contratadas.
¿Mi seguro me cubre si manejo otro auto?
Algunas pólizas incluyen una Extensión de Responsabilidad Civil, que puede protegerte si conduces un vehículo distinto al asegurado y causas daños a terceros.
Dependiendo de la póliza, puede aplicar incluso si el otro vehículo no cuenta con seguro, siempre que cumpla con las características, uso y condiciones establecidas.
Importante: esta extensión normalmente protege tu responsabilidad frente a terceros; no necesariamente cubre los daños del vehículo que estás conduciendo.
¿El seguro cubre granizo o inundaciones?
Algunas pólizas contemplan estos eventos dentro de Daños Materiales u otras condiciones específicas. Es importante verificar que aparezcan amparados en la opción contratada.
¿Qué pasa si mi auto es pérdida total?
La indemnización dependerá de la cobertura contratada y de la forma en la que esté asegurado el vehículo, por ejemplo valor comercial, convenido o factura.
¿Puedo comparar varias aseguradoras?
Sí. Al trabajar con distintas compañías podemos revisar alternativas y explicarte sus diferencias.
Tu auto es el mismo.
Las pólizas no.
Buscamos opciones entre diferentes aseguradoras y te ayudamos a revisar las diferencias antes de elegir.
- Cobertura
- Deducible
- Indemnización
- Beneficios
- Precio
Una comparación mejor.